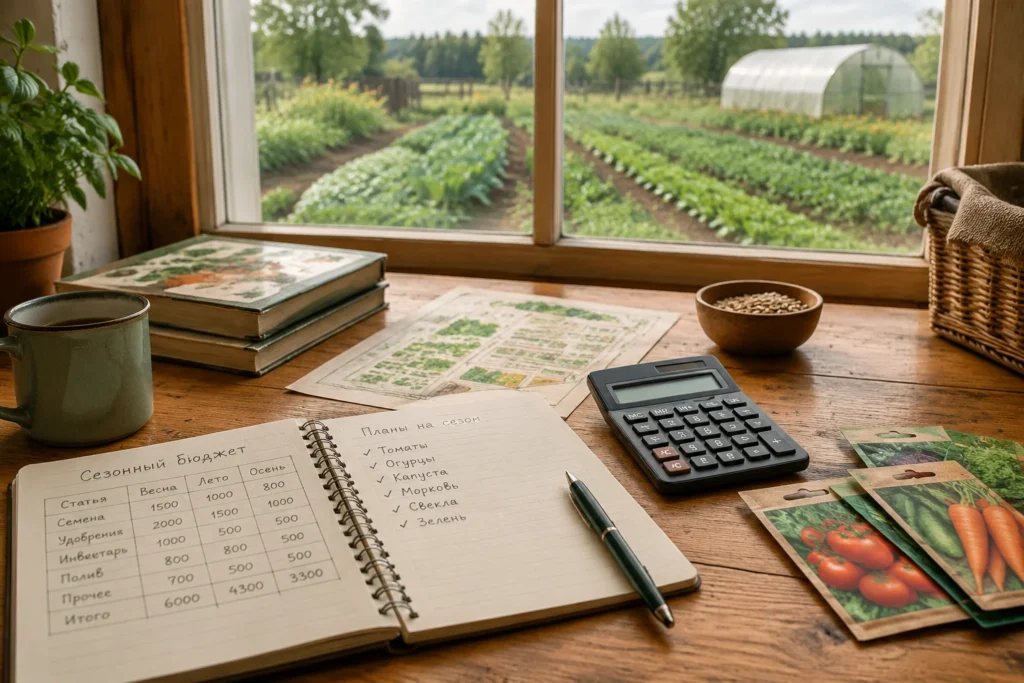
Сезонный бюджет небольшого хозяйства лучше составлять как календарь будущих поступлений и платежей с отдельным запасом на непредвиденные расходы. Для этого сначала фиксируют работы, производство, имеющиеся остатки и сроки оплаты, а затем распределяют деньги по периодам, чтобы видеть возможные кассовые разрывы.
Зачем хозяйству нужен именно сезонный бюджет
В небольшом хозяйстве важно отличать движение денег от итоговой прибыли. Даже если за год производство оказалось успешным, в отдельные месяцы может не хватать средств для закупок, обслуживания оборудования или других обязательных платежей. Поэтому планирование только по годовому результату не показывает реальную нагрузку на кошелёк хозяйства.
Сезонный бюджет движения денежных средств показывает, когда ожидаются поступления и когда понадобятся выплаты. Такой подход помогает заранее увидеть периоды, в которые потребуется резерв. Резерв в этом случае является не обещанием избежать любых проблем, а частью организованного плана: в него закладывают сумму, которая позволяет спокойнее реагировать на изменения условий.
С чего начать подготовку бюджета
Первый этап — собрать фактическую картину хозяйства. Нужно записать календарь сезонных работ, планы производства и имеющиеся остатки продукции, материалов и кормов. Это позволяет связать будущие расходы не с абстрактным месяцем, а с конкретными действиями: подготовкой участка, уходом за животными, выращиванием или переработкой продукции.
Для подготовки расчёта полезно использовать собственные прошлые записи. Однако прошлые суммы нельзя просто переносить без изменений. Их нужно корректировать с учётом текущих условий: изменения объёма работ, цен, состояния запасов и планов хозяйства. Такой порядок помогает избежать ошибки, когда старые расходы принимаются за точный прогноз будущего.
Практический порядок подготовки можно разделить на несколько шагов:
- составить список сезонных задач и указать примерные периоды их выполнения;
- перечислить ожидаемые поступления денег и возможные сроки их получения;
- распределить расходы по моменту фактической оплаты;
- отдельно выделить резервную часть бюджета;
- сравнивать план с реальными движениями денег в течение сезона.
Как распределить расходы по времени
Одна из частых ошибок — учитывать только стоимость используемых материалов или работ, не обращая внимания на дату оплаты. Для движения денежных средств важен именно момент, когда деньги уходят из хозяйства. Например, покупка материала для будущих работ влияет на тот период, когда за него нужно заплатить, а не только на время его использования.
При составлении бюджета расходы удобно разделять по назначению. К основным группам можно отнести текущие сезонные затраты, обслуживание имеющегося имущества, закупку необходимых запасов и резервные суммы. Такое разделение не заменяет подробного учёта, но помогает увидеть, какие направления создают основную нагрузку.
Размер резерва не должен определяться как случайная добавка к каждой строке. Решение зависит от условий конкретного хозяйства: насколько изменчивы сроки поступлений, насколько сложно быстро заменить нужные материалы, есть ли сезонные периоды с высокой концентрацией платежей. Важно заранее определить, какие ситуации резерв должен покрывать, а какие расходы являются обычной частью плана.
Условный пример сезонного бюджета
Условный пример: небольшое хозяйство планирует весенне-летний сезон с продажей части продукции после получения урожая. В начале сезона основные выплаты связаны с подготовкой работ и закупкой необходимых материалов, а поступления ожидаются позже. В бюджете по месяцам отражают планируемые суммы: сначала расходы, затем предполагаемые доходы и остаток денег после каждого периода.
Если в одном месяце получается отрицательный остаток, это не означает автоматически, что хозяйство убыточно. Это сигнал проверить порядок платежей и наличие резерва. В условной ситуации владелец может заранее решить, какую часть свободных средств сохранить, какие покупки перенести, а какие расходы оставить обязательными.
После завершения каждого периода фактические поступления и платежи сравнивают с планом. Если изменились объёмы производства, сроки продаж или расходы, оставшиеся месяцы бюджета пересматривают. Такой подход делает документ рабочим инструментом, а не разовым расчётом в начале сезона.
Ошибки при составлении бюджета
Одна из распространённых ошибок — смешивать денежный поток и оценку общей успешности хозяйства. Наличие продукции, запасов или будущих продаж ещё не означает, что деньги доступны в нужный момент. Поэтому в сезонном бюджете отдельно отмечают реальные сроки поступления средств.
Другая ошибка — забывать о небольших, но регулярных расходах. При подготовке плана внимание часто сосредоточено на крупных закупках, а множество мелких платежей постепенно создаёт заметную нагрузку. Помогает подробная проверка прошлых записей и регулярное обновление плана.
Также не стоит копировать чужой бюджет без адаптации. Условия хозяйств различаются по климату, длительности сезона, ассортименту продукции, доступности материалов и срокам получения денег. Зарубежные примеры организации учёта можно использовать только как общий принцип построения календаря, но не как готовые правила для российского хозяйства.
Ограничения и проверка реальности плана
Сезонный бюджет остаётся прогнозом, а не гарантией результата. На него влияют погодные условия, изменения объёмов работ, сроки продаж и другие обстоятельства. Поэтому важно регулярно проверять, насколько фактическое движение денег соответствует первоначальному плану.
Для небольшого хозяйства полезно установить простой порядок контроля: в течение сезона отмечать реальные платежи и поступления, сравнивать их с запланированными значениями и при необходимости менять расчёт на следующие периоды. Такой подход помогает принимать решения на основе текущей информации.
Редакционный совет для организации учёта: хранить бюджет в удобной форме, где видны даты, назначение платежа и ожидаемый остаток. Формат может быть любым, если он позволяет быстро понять, хватает ли средств для ближайших задач и какую часть резерва можно использовать только при необходимости.
Источники
Iowa State University Extension: Twelve Steps to Cash Flow Budgeting
Нашли неточность? Напишите редакции — мы обновляем гайды и указываем дату правки.